Crédits et financement
Rachat de crédit : bonne idée ou fausse solution ?
Montrer quand le regroupement allège vraiment les mensualités, et à quel prix.
7 min de lecture
4,8sur 5466 votes
- 4,3Klecteurs
- 11en ce moment
- 93partages
Un rachat de crédit peut être une bonne idée lorsqu’il rend le budget mensuel plus supportable sans créer un déséquilibre plus important à long terme. Il devient une fausse solution si l’on regarde seulement la nouvelle mensualité, sans comparer la durée, les frais et le montant total à rembourser. Son principe est simple : un nouvel organisme rembourse les prêts concernés et vous propose un seul crédit, avec de nouvelles conditions.
Réponse immédiate : le rachat de crédit n’est ni automatiquement avantageux ni forcément à éviter. Il mérite d’être envisagé si vous avez besoin de retrouver une marge dans votre budget et si le coût global de la nouvelle offre reste acceptable au regard de cet objectif. La comparaison doit porter sur le TAEG, la durée, les frais et le total restant à payer.
Rachat de crédit : bonne idée ou fausse solution selon votre objectif
La première question n’est pas de savoir si l’offre paraît séduisante. Elle consiste à définir ce que vous cherchez réellement. Certaines personnes souhaitent éviter que plusieurs échéances arrivent à quelques jours d’intervalle. D’autres veulent diminuer une charge mensuelle devenue difficile à absorber après une baisse de revenus, un changement familial ou une dépense imprévue. Dans ce cas, un regroupement peut simplifier la gestion du budget.
Un autre objectif peut être de réduire le coût des intérêts sur le capital encore dû. Cette situation exige une analyse plus stricte, car une opération qui réduit la mensualité peut aussi allonger le remboursement. Le soulagement immédiat existe alors, mais il ne correspond pas nécessairement à une économie.
Il faut donc séparer deux décisions : retrouver de l’air chaque mois et payer moins sur l’ensemble du projet. Elles peuvent aller dans le même sens, mais ce n’est pas systématique. Une offre pertinente est celle dont les effets correspondent à votre priorité, avec des chiffres que vous comprenez avant toute signature.
Un seul prélèvement ne fait pas disparaître les sommes dues
Le rachat de crédit, aussi appelé regroupement de crédits, consiste à réunir plusieurs emprunts dans un nouveau financement. Les prêts initiaux sont remboursés par l’organisme qui reprend l’opération, puis vous remboursez ce nouvel emprunt selon un échéancier unique.
Cette mécanique peut concerner plusieurs crédits à la consommation, parfois un crédit immobilier selon le dossier et l’offre proposée. La simplification administrative est réelle : une mensualité, une date de prélèvement et une vision plus lisible des engagements. Elle ne transforme toutefois pas une dette en absence de dette. Le capital restant, les intérêts du nouveau contrat et les frais éventuels doivent tous être financés.
Cette distinction est essentielle lorsqu’un budget est déjà très tendu. Si le regroupement est utilisé pour reporter durablement une difficulté sans revoir les dépenses ou les causes du déséquilibre, il peut seulement déplacer le problème. Une mensualité inférieure laisse parfois croire que la situation est réglée, alors que la durée de remboursement a augmenté.
Alléger la mensualité peut allonger l’engagement
Une mensualité plus basse apporte un bénéfice concret lorsqu’elle permet de payer les charges courantes sans découvert répété. C’est souvent la raison principale d’un rachat de crédit. Mais cette baisse est fréquemment obtenue en étalant les remboursements sur une période plus longue. Le crédit pèse moins chaque mois, tout en pouvant coûter davantage au total.
| Point observé | Ce qu’il faut comprendre |
|---|---|
| Mensualité | Elle indique l’effort à fournir chaque mois, pas le prix final de l’opération. |
| Durée restante | Une durée prolongée peut augmenter le montant cumulé des intérêts. |
| Capital repris | Il permet de vérifier quels crédits sont réellement inclus dans l’offre. |
| Frais | Ils peuvent modifier fortement l’intérêt financier du regroupement. |
| Coût total | Il donne une vision plus complète de ce qui sera remboursé jusqu’à la dernière échéance. |
Une personne qui privilégie la stabilité de son budget peut accepter un coût global plus élevé en échange d’une échéance plus faible. Ce choix peut être cohérent, à condition d’être assumé et chiffré. À l’inverse, quelqu’un qui peut conserver une mensualité proche de celle d’aujourd’hui cherchera plutôt à limiter la durée ou le coût total.
Le TAEG et les frais révèlent le prix de la nouvelle offre
Le taux affiché attire naturellement l’attention, mais il ne suffit pas pour comparer deux propositions. Le TAEG est un repère plus utile car il intègre les coûts obligatoires liés au crédit. Il aide à rapprocher des offres qui semblent similaires au premier regard, mais dont les conditions peuvent être très différentes.
Il est également utile de demander le détail des sommes intégrées au financement. Selon la nature de l’opération, il peut y avoir des frais de dossier, des indemnités liées au remboursement anticipé des anciens prêts, des frais de garantie ou une assurance. Rien ne doit rester vague : chaque ligne a une incidence sur le montant financé et sur les remboursements futurs.
La bonne comparaison se fait à documents égaux. Relevez pour chaque offre le capital repris, l’éventuelle somme supplémentaire demandée, la durée, la mensualité, le TAEG et le montant total dû. Une offre plus facile à supporter aujourd’hui n’est pas nécessairement moins chère, mais elle peut mieux répondre à une contrainte budgétaire réelle.
Les signaux qui invitent à ralentir avant de s’engager
À lire aussi
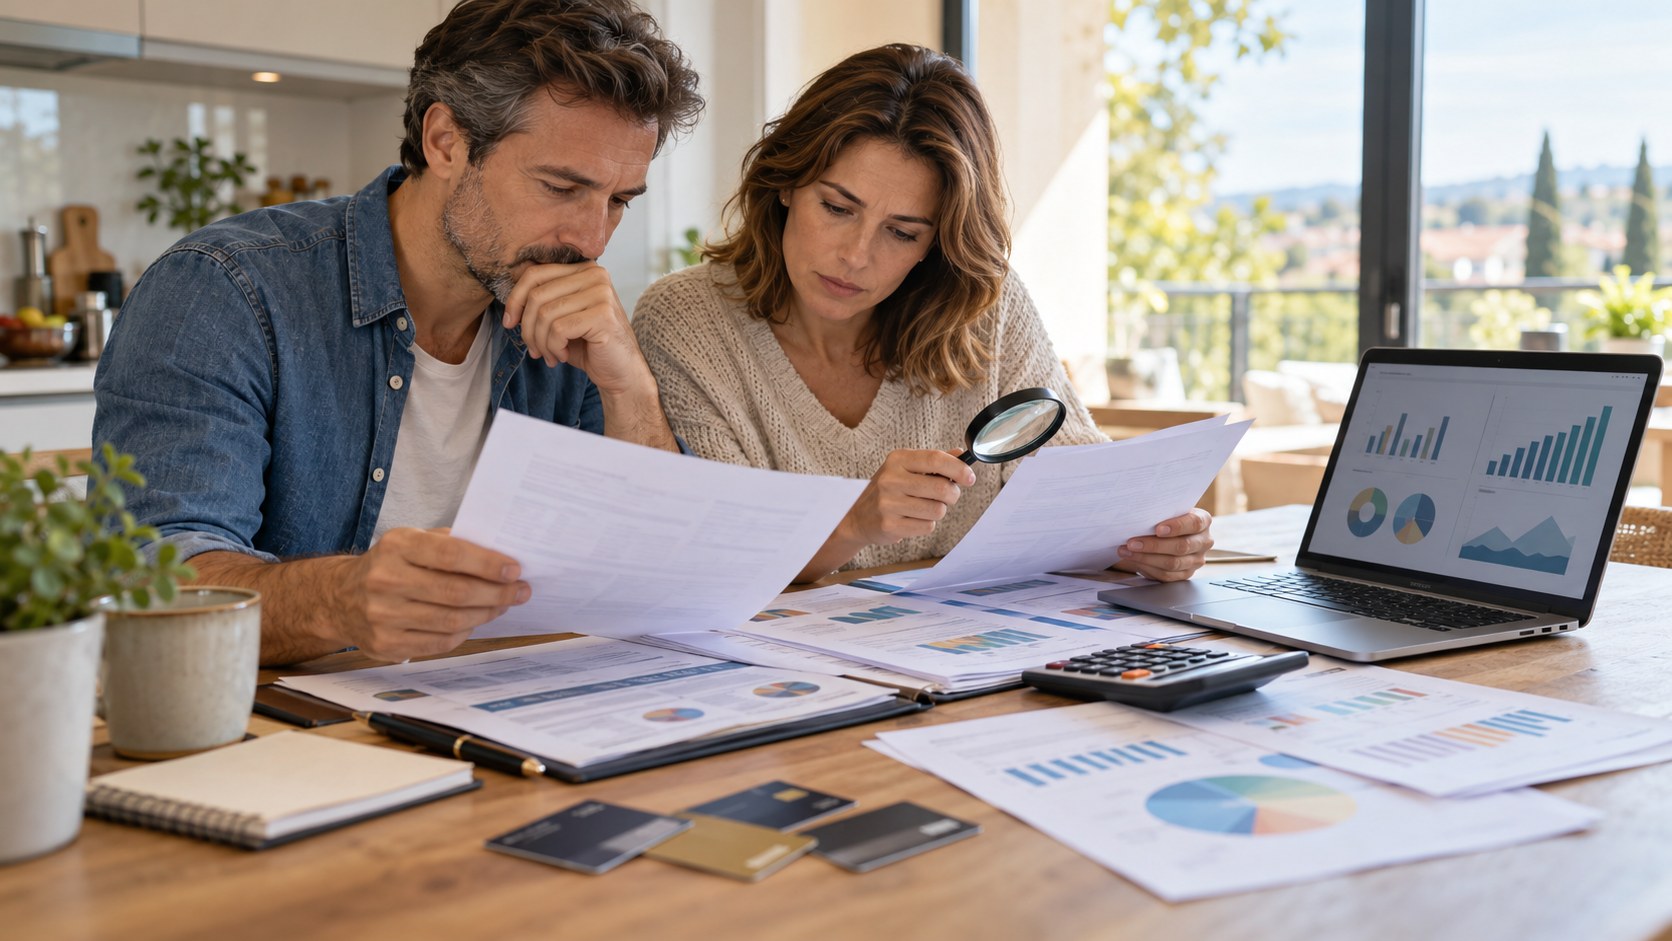
Une proposition reçue rapidement ne doit pas conduire à une décision précipitée. Méfiez-vous d’un discours centré uniquement sur la baisse de mensualité, sans explication sur la durée ou les frais. La prudence est aussi nécessaire lorsqu’une trésorerie supplémentaire est ajoutée au nouveau crédit : elle peut répondre à un besoin ponctuel, mais elle augmente le capital à rembourser.
- Ne signez pas sans obtenir un échéancier compréhensible.
- Vérifiez que tous les crédits annoncés figurent bien dans le financement.
- Comparez plusieurs propositions établies sur le même besoin.
- Évitez de présenter une estimation comme une offre définitive.
- Gardez une marge pour les dépenses qui ne peuvent pas être repoussées.
Si les mensualités sont déjà impayées, si les revenus sont incertains ou si les dettes dépassent largement la capacité de remboursement, un nouvel emprunt ne constitue pas toujours la réponse adaptée. Prendre conseil auprès d’un interlocuteur compétent et examiner l’ensemble de la situation financière permet d’éviter une décision prise sous pression.
Renégociation, ajustement du budget ou regroupement : quelle piste privilégier ?
Avant de remplacer plusieurs prêts, il est utile d’examiner les autres marges de manoeuvre. Pour un crédit existant, une discussion avec l’établissement prêteur peut parfois permettre d’étudier un aménagement. Cette solution ne convient pas à tous les contrats ni à toutes les situations, mais elle mérite d’être comparée à une offre externe.
Un état précis des revenus, charges fixes, échéances de crédits et dépenses variables apporte aussi une réponse précieuse. Il permet de savoir si la difficulté provient d’une accumulation de mensualités ou d’un déséquilibre plus large. Dans le premier cas, le regroupement peut rendre les échéances plus lisibles. Dans le second, une mensualité réduite risque de ne produire qu’un répit provisoire.
Le choix le plus solide est celui qui reste supportable dans un scénario prudent : revenus inchangés, dépenses courantes réalistes et absence de nouvelle dette pour couvrir les dépenses ordinaires. Cette méthode évite de construire un projet sur une amélioration incertaine.
Décider avec une comparaison écrite et complète
Pour juger un rachat de crédit, rassemblez les tableaux d’amortissement ou les informations disponibles pour chaque prêt. Notez le capital restant dû, les mensualités, le nombre d’échéances restantes et les conditions de remboursement anticipé. Demandez ensuite des propositions comparables, sans modifier votre besoin d’un dossier à l’autre.
Placez l’ancienne situation et la nouvelle face à face. Regardez ce que vous paierez chaque mois, mais aussi jusqu’à quelle date et pour quel total. Cette comparaison transforme une promesse commerciale en décision personnelle. Un regroupement peut être une solution utile pour reprendre la main sur son budget, à condition de ne pas confondre confort mensuel et économie certaine.
Un rachat de crédit efface-t-il les dettes ?
Non. Les prêts concernés sont remplacés par un nouveau crédit. Vous n’avez plus plusieurs échéances à gérer, mais vous devez rembourser le montant prévu par le nouveau contrat.
Peut-on réduire sa mensualité sans payer moins au total ?
Oui. Une durée de remboursement plus longue peut diminuer l’échéance mensuelle tout en augmentant les intérêts versés sur l’ensemble de l’opération. Il faut donc vérifier les deux montants.
Quels documents comparer entre deux offres de regroupement ?
Comparez au minimum le TAEG, la mensualité, la durée, le capital repris, les frais éventuels et le montant total dû. Demandez des explications dès qu’une ligne n’est pas claire.
Faut-il accepter une trésorerie ajoutée au rachat de crédit ?
Seulement si son utilité est précise et si son remboursement reste compatible avec votre budget. Cette somme augmente le montant financé et doit être intégrée dans la comparaison globale.
L’auteur
Analyste bancaire
Je suis la concurrence entre banques de réseau, néobanques et courtiers depuis près de quinze ans. Je traduis leurs offres en critères concrets pour choisir sans se tromper.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5466 votes
Commentaires
Soyez le premier à réagir.